
Разбираем, что такое электронный кошелек, как он работает, какие функции выполняет, где применяется и на что обратить внимание при выборе
Электронный кошелек – привычный цифровой инструмент, который позволяет хранить деньги, оплачивать покупки в интернете и переводить средства другим людям. Интерес к таким сервисам растет на фоне развития онлайн-торговли и подписочных моделей, а также изменений в регулировании платежного рынка. Разберемся, что это такое, какие бывают кошельки и как их использовать с максимальной пользой.
Электронный кошелек – это
Расшифровку термина мы уже дали выше. Теперь определимся, что представляет из себя электронный кошелек. По сути, это виртуальный счет, доступ к которому осуществляется через сайт или мобильное приложение.
В России такие сервисы легальны и регулируются федеральным законом № 161-ФЗ «О национальной платежной системе». Банк России ведет перечень операторов электронных денежных средств. Если оператор находится в реестре, значит, он работает в рамках установленного регулирования и находится в поле надзора.
Виды электронных кошельков
Все электронные кошельки в России делятся на три типа в зависимости от уровня идентификации: анонимный, именной и идентифицированный. Они отличаются по лимитам и доступным функциям.
Анонимный кошелек
Для открытия достаточно номера телефона, паспортные данные не нужны. Но и возможностей минимум: можно оплачивать покупки у юридических лиц и ИП (например, заказывать еду или оплачивать подписки), а также переводить деньги между своими кошельками. Пересылать средства другим людям или выводить на карту нельзя.
Именной кошелек
Открывается через упрощенную идентификацию, для которой нужно указать паспортные данные. Функционал такого кошелька, конечно, шире: можно переводить деньги другим пользователям, оплачивать больше сервисов, пополнять с карты и выводить средства.
Идентифицированный кошелек
Самый функциональный. Для его открытия требуется полная идентификация, например через «Госуслуги» или в офисе оператора. Такой кошелек может заменить банковскую карту, на нем можно хранить крупные суммы, выпускать пластиковую или виртуальную карту и пользоваться ею в офлайн-магазинах.
Если вы не знаете, какой кошелек подойдет именно вам, ознакомьтесь с нашей статьей про виды электронных кошельков, в которой мы подробно разобрались с вопросом и рассказали о моментах, на которые стоит обратить внимание при выборе.
Основные возможности электронного кошелька
Электронный кошелек не ограничивается лишь функционалом хранения средств и умеет много чего еще.
Онлайн-оплата товаров и услуг
Кошельком можно расплачиваться в интернет-магазинах, оплачивать услуги ЖКХ, налоги, штрафы ГИБДД. Главный плюс — не нужно каждый раз вводить реквизиты банковской карты на разных сайтах. Это не только удобно, но и безопаснее: даже если данные кошелька попадут к мошенникам на фишинговом сайте, риски для основной банковской инфраструктуры обычно ниже.
Переводы между пользователями
С помощью электронного кошелька можно отправлять деньги другим людям по номеру телефона или внутри системы.
Хранение средств
Кошелек позволяет держать ограниченную сумму под текущие траты и пополнять его по мере необходимости. Это удобно для контроля расходов, т.к. на кошельке лежит ровно столько, сколько вы планируете потратить в ближайшее время.
Оплата подписок
Многие сервисы — онлайн-кинотеатры, музыка, софт, образовательные платформы — принимают оплату с электронных кошельков. Можно настроить автоматические списания, чтобы не забывать продлевать подписки. Отдельный кошелек под подписки удобен еще и тем, что вы можете контролировать нежелательные или излишние списания сервисов, пополняя кошелек ровно на определенную сумму.
Прием платежей
Для предпринимателей и самозанятых электронный кошелек может стать инструментом приема оплаты от клиентов. Это особенно актуально для тех, кто работает без собственного сайта, продавая товары и услуги в соцсетях, мессенджерах или через небольшие лендинги.
Где применяются электронные кошельки
-
Интернет-магазины. Кошелек позволяет оплачивать покупки без ввода реквизитов карты каждый раз. Вы выбираете кошелек как способ оплаты и подтверждаете платеж.
-
Фриланс и удаленная работа. Заказчики из разных стран могут перевести оплату на кошелек, а исполнитель — получить деньги и вывести их удобным способом.
-
Подписочные сервисы. Онлайн-кинотеатры, музыкальные стриминги, образовательные платформы и SaaS-сервисы часто принимают оплату с кошельков. Автоматические списания делают процесс незаметным для пользователя.
Преимущества и ограничения электронных кошельков
Преимущества
- Скорость операций. Платежи проходят быстрее, чем банковские переводы, и не требуют посещения отделения.
- Удобство использования. Кошелек всегда под рукой.
- Интеграция с онлайн-сервисами. Кошелек принимают большинство интернет-магазинов, подписочных сервисов и платформ для фриланса.
- Часто более низкие комиссии за обслуживание и переводы.
Ограничения
- Лимиты на операции. Анонимные кошельки имеют жесткие ограничения по остатку и обороту. Для именных и идентифицированных лимиты выше, но они всё равно существуют.
- Необходимость верификации. Для полного функционала придется предоставить паспортные данные.
- Комиссии за вывод. Пополнение и вывод средств могут сопровождаться комиссиями, которые зависят от конкретного сервиса (но чаще всего они все равно ниже).
- Отсутствие государственной страховки. Это главное отличие от банковских вкладов: средства на электронных кошельках не застрахованы государством.
Как выбрать электронный кошелек
При выборе кошелька отталкивайтесь от задач, которые вы планируете решать с его помощью.
Для каких задач нужен кошелек
Если вы просто хотите оплачивать подписки и покупки в интернете, хватит анонимного или именного кошелька. Если планируете принимать платежи от клиентов или хранить крупные суммы — понадобится идентифицированный.
Размер комиссий
Изучите тарифы на пополнение, переводы и вывод средств. У разных сервисов условия могут сильно отличаться. Где-то бесплатное обслуживание, где-то будет взиматься комиссия за каждый перевод.
Удобство интерфейса
Кошелек должен быть понятным, чтобы вы могли легко пополнять, переводить, отслеживать операции. Большим плюсом будет наличие мобильного приложения.
Репутация и безопасность
Выбирайте операторов, включенных в реестр Банка России. Это гарантия того, что сервис работает легально и находится под надзором.
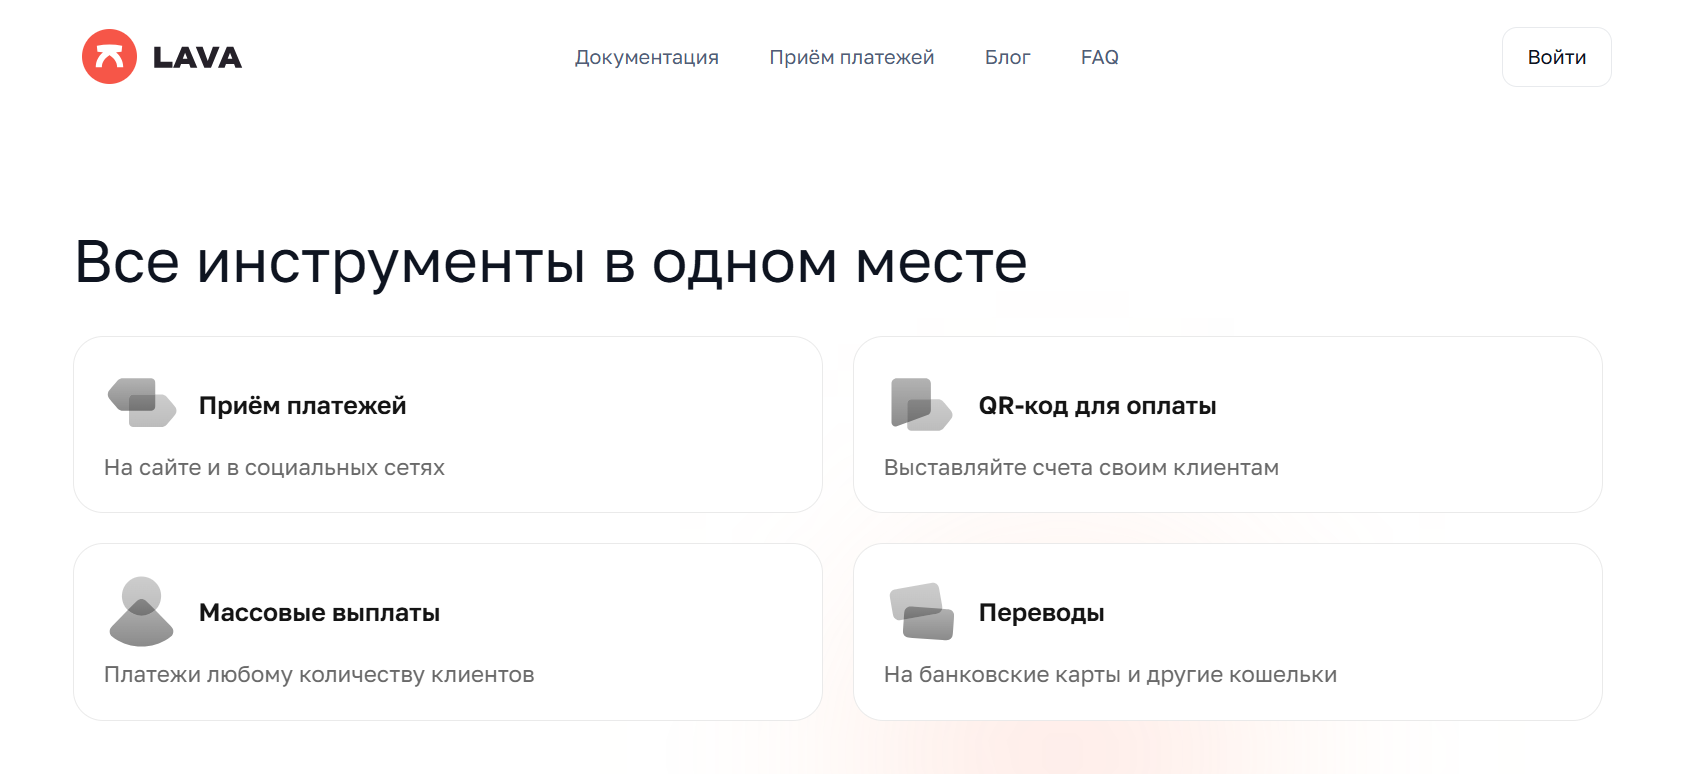
Среди сервисов, которые объединяют функции электронного кошелька и платёжного инструмента для бизнеса, стоит выделить Lava. Платформа позволяет принимать платежи на сайте, в мобильном приложении и социальных сетях.
Lava позволяет:
- Принимать платежи разными способами. Клиенты могут платить банковскими картами, через СБП или с электронного кошелька Lava.
-
Использовать QR-код. Удобно для продаж в соцсетях и мессенджерах — покупатель получает ссылку, оплачивает и возвращается к вам.
-
Быстро выводить средства. Вывод происходит без задержек, что особенно важно для бизнеса с высокой оборачиваемостью.
-
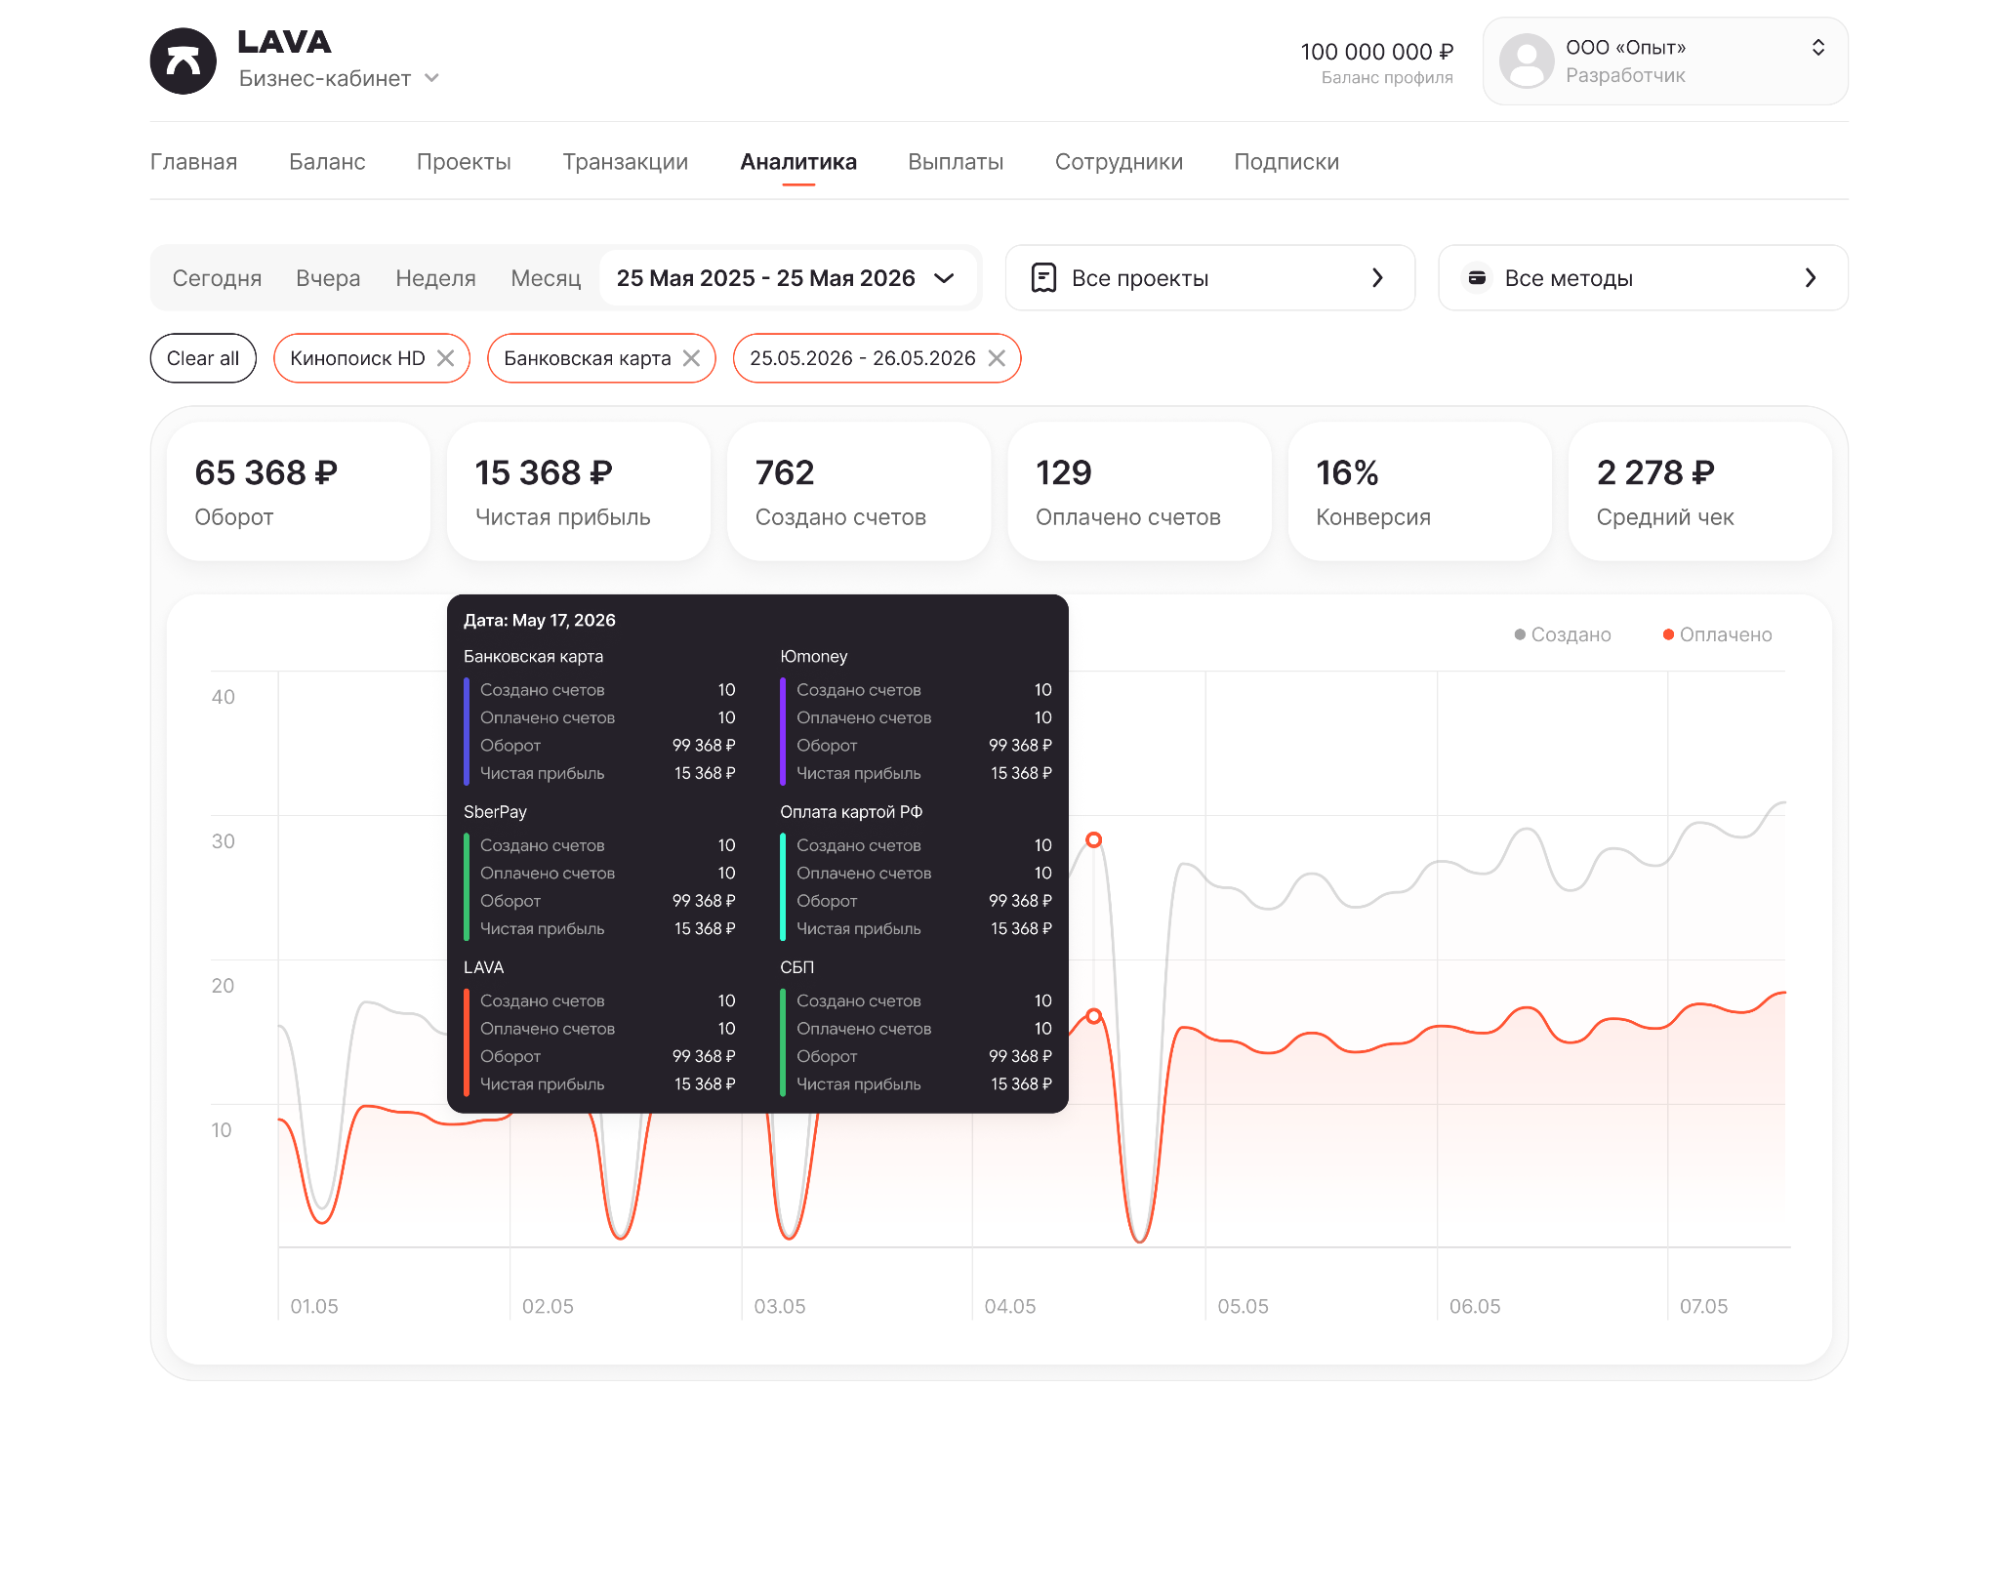
Управлять всем в одном кабинете. Статистика по платежам, история транзакций, управление возвратами — всё в одном интерфейсе.
- Подключаться без абонентских платежей. Для физических лиц нет платы за подключение и ежемесячного обслуживания.
Для самозанятых и небольших проектов Lava может стать удобным решением, чтобы не разбираться с банковским эквайрингом и сложными интеграциями — достаточно создать кошелек и начать принимать оплату.
Lava — сервис, который объединяет возможности электронного кошелька с полноценной платежной инфраструктурой для бизнеса.
Оставьте контакты и мы свяжемся с вами
Нажимая на кнопку «Отправить заявку», я даю согласие на обработку персональных данных, а также соглашаюсь с политикой конфиденциальности